核心结论
虚开类案件真正决定命运的,从来不是"有没有开票"这个事实,而是三件事:开的是增值税专用发票还是普通发票,开票时有没有骗抵税款的目的并造成税款损失,涉案数额落在哪个档次。这三项组合不同,罪名就从《刑法》第二百零五条(虚开增值税专用发票罪)、第二百零五条之一(虚开发票罪)到第二百零一条(逃税罪)之间跳,量刑跨度可以从拘役一直到无期徒刑。
很多企业主被约谈时反复解释"我们真的有货""钱是真的走账了",但这些话只回答了一个问题,剩下的两个都没碰。北京百环律师事务所在办理涉税案件时通常会先把这三条线画出来,再谈别的,因为定性错了,后面的退赃、认罪、争取从宽全是白做。
一、先看票种:专票和普票不是一回事
增值税专用发票可以直接抵扣进项,普通发票不能。这个差别决定了刑法的评价方式。
- 虚开专票,落在第二百零五条,法定最高刑是无期徒刑;
- 虚开普票,落在第二百零五条之一,法定最高刑是七年有期徒刑。
同一个"帮朋友开票"的动作,开的是哪种票,起点就差了好几档。有些介绍开票的中间人自己都没弄清楚客户要专票还是普票,最后被按专票数额计算,这是实务中很常见的错位。
二、再看目的:骗税、逃税,还是只为"做业绩"
2024年3月,最高人民法院、最高人民检察院《关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释〔2024〕4号)在第十条第二款写了一句关键的话,大意是:为虚增业绩、融资、贷款等不以骗抵税款为目的,且没有因抵扣造成税款被骗损失的,不以虚开增值税专用发票罪论处;构成其他犯罪的,按其他犯罪处理。
这句话被不少人理解成"没有骗税就没事",这个理解是偏的。它只是把第二百零五条排除了,并没有说行为合法。如果没有骗抵税款,但发票内容与真实交易不符,可能落到虚开发票罪;如果受票方拿这些票虚增进项、在自己应纳税义务范围内少缴税,受票方可能构成逃税罪。
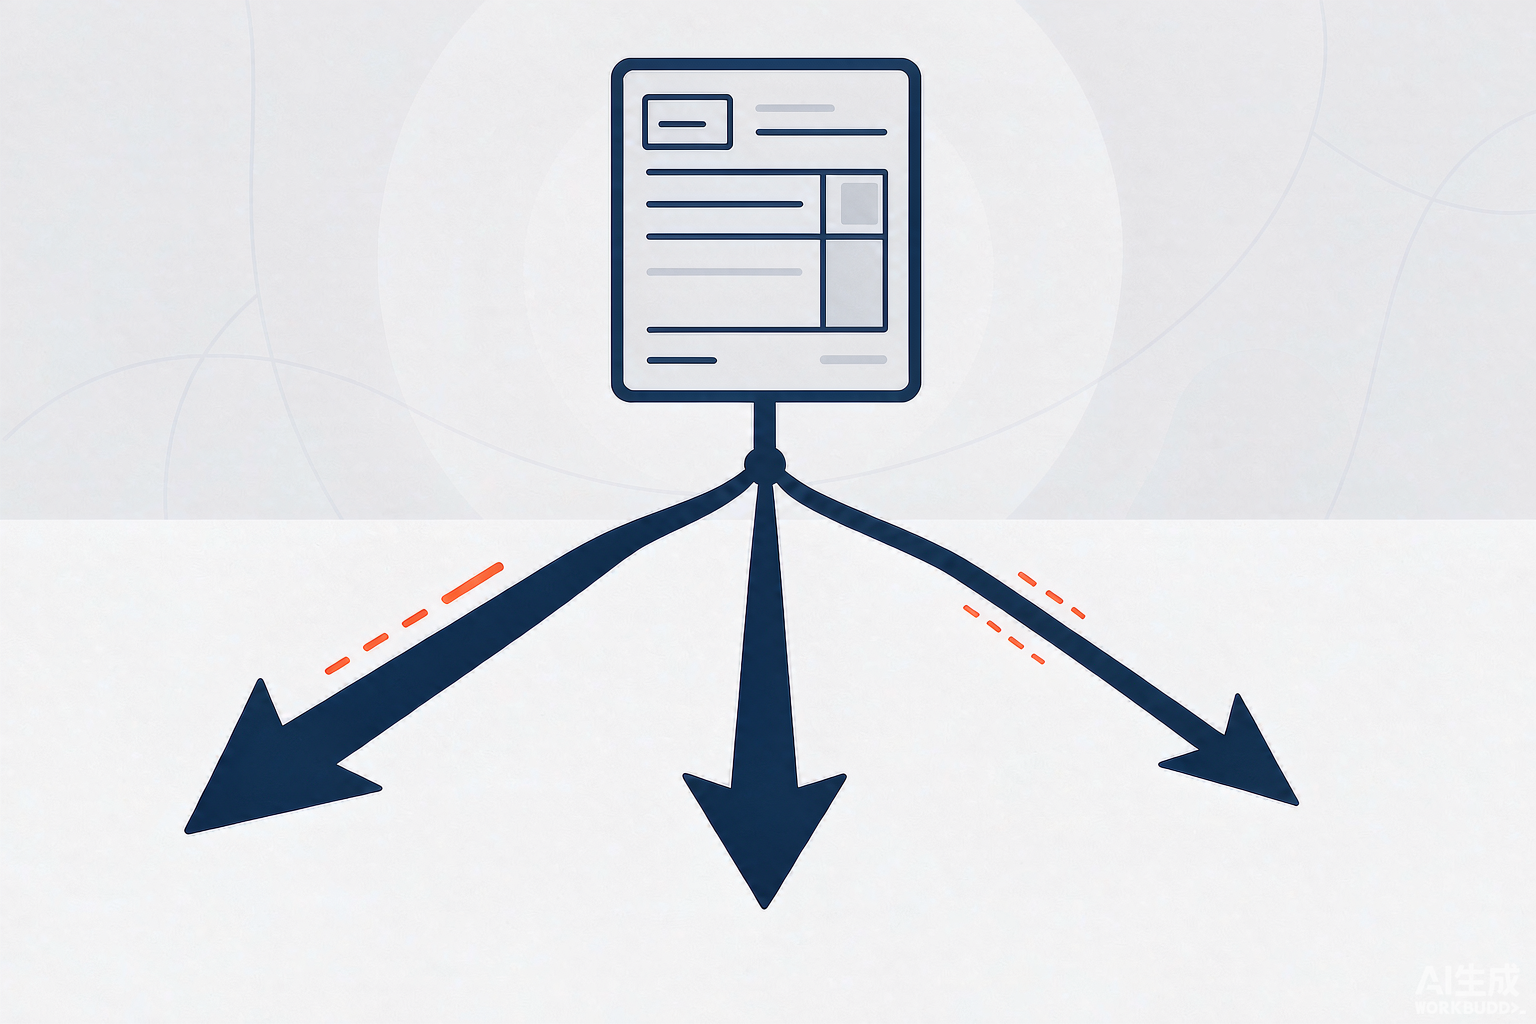
三种走向的区别在于:钱最终有没有变成少缴的税款、少缴的部分落在谁的账上。
三、数额:立案线和档次是硬杠
按法释〔2024〕4号的规定,虚开增值税专用发票,虚开的税款数额十万元以上属于"数额较大",五十万元以上属于"数额巨大"。虚开发票罪"情节严重"的起点,通常是虚开票面金额五十万元以上(另有按份数计算的组合标准)。
逃税罪则是数额加比例的双重门槛,并且要求税务机关依法下达追缴通知这一前置程序。
数额不是简单的加法。同一批发票可能被重复计算,关联公司之间的对开、环开可能被整体评价,已作进项转出、已补缴的部分在有的案件里应当扣除。逐笔核对开票台账、银行流水、货物出入库记录,才能把这个数字压回真实水平。
四、真实交易也可能构成虚开
这是最容易被忽略的一段。有真实货物,仍然可能出问题:
- 超开。真实交易一百万,开了三百万的票,超出部分没有对应货物,就是虚开。
- 票货分离。货从A公司走,票从B公司开,两家不是同一法人主体,即便实际控制人是同一个人。
- 四流不一致。合同、资金、发票、货物流向对不上,又没有合理解释,税务和侦查环节都会往虚开的方向看。
- 如实代开。让有资质的第三方替自己开票,即便税额没少缴,形式上仍然是"开票方与实际销售方不一致",需要结合是否造成税款损失具体判断,不能一概认为安全。
常见问题
问:虚开增值税专用发票罪,数额是按票面金额还是按税额算?
答:按虚开的税款数额计算,不是按价税合计的票面金额。专票上注明的税额才是量刑基数,这一点在辩护中经常被用来纠正指控口径。
问:公司买了票,但已经作进项转出、补缴了税款,还会被追刑责吗?
答:补缴和转出会影响损失认定与量刑,但不当然出罪。是否追究要看有没有骗抵目的、造成多少实际损失、是否在立案前完成补缴与处理,需要结合具体节点判断。
问:虚开发票罪和虚开增值税专用发票罪,检察院会同时指控吗?
答:同一批行为一般择一重处,但如果既有专票又有普票,可能分别评价、数罪并罚。所以核对票种结构是第一步工作。
问:财务人员只是按老板要求开票,会被追究吗?
答:取决于是否明知发票内容与真实交易不符、在开票链条中承担什么角色。财务负责人、办税员、开票员的责任层次不同,不能一概而论。
免责声明:本文内容仅供一般性参考,不构成正式法律意见。如遇具体法律问题,请咨询专业律师。